e-Fatura ve e-Arşiv, kâğıt faturanın yerini alan iki elektronik belge türüdür. Hangisinin kesileceğini alıcının durumu belirler: alıcı GİB'e kayıtlı e-Fatura mükellefiyse belge e-Fatura olarak GİB üzerinden onun sistemine gider; değilse e-Arşiv olarak düzenlenir, GİB'e raporlanır ve alıcıya e-postayla ya da kâğıt çıktı olarak verilir.
e-Fatura ile e-Arşiv arasındaki fark
İki belge de aynı bilgiyi taşır: satıcı, alıcı, kalemler, KDV ve toplam. Ayrıldıkları yer belgenin alıcıya nasıl ulaştığıdır.
| Konu | e-Fatura | e-Arşiv |
|---|---|---|
| Alıcı | GİB'e kayıtlı e-Fatura mükellefi | Mükellef olmayan firma ya da son tüketici |
| Belgenin yolu | GİB üzerinden alıcının sistemine | Alıcıya e-postayla ya da kâğıt çıktıyla; GİB'e raporlanır |
| Profil | Temel fatura ya da ticari fatura | Tek profil |
| Alıcının yanıtı | Ticari faturada kabul ya da ret | Yanıt yok |
| Sık görüldüğü yer | Bayiye ve kuruma satış | Pazaryeri ve son tüketiciye satış |
| Saklama | Elektronik ortamda | Elektronik ortamda |
Bayi ağıyla çalışan bir toptancı çoğu zaman ikisini birlikte keser: mükellef bayiye e-Fatura, küçük esnafa ve pazaryeri alıcısına e-Arşiv.
Senaryoyu belirleyen soru: alıcı e-Fatura mükellefi mi?
Faturayı kesen kişi senaryoyu tahminle seçemez. Mükellef listesi GİB'de tutulur ve değişir: geçen ay e-Arşiv kestiğiniz bayi bu ay e-Fatura mükellefi olmuş olabilir. Yanlış senaryoyla düzenlenen belge ya alıcıya ulaşmaz ya da geçersiz sayılır; iptal edilip doğru senaryoyla yeniden düzenlenmesi gerekir.
Alıcı mükellefse e-Fatura onun GİB'deki etiketine (posta kutusu adresine) gönderilir. Etiket de mükellef sorgusundan gelir. Sorgu her faturada yapılmak zorunda değildir, ama sonucu sonsuza kadar saklamak da yanlıştır. Makul olan, sonucu bir süre saklayıp sonra yeniden sormaktır.
Pazaryerinden gelen siparişte alıcı çoğu zaman son tüketicidir ve belge e-Arşiv olur. Kurumsal alıcı vergi numarasıyla sipariş verdiyse aynı soru onun için de sorulur.
Temel fatura ve ticari fatura
e-Fatura iki profille gönderilir. Temel faturada alıcı sistem üzerinden yanıt vermez; fatura ulaştığında süreç biter. Ticari faturada alıcı faturayı sekiz gün içinde kabul ya da ret yanıtıyla cevaplayabilir; ret gelirse satıcının bunu görmesi ve faturayı düzeltmesi gerekir.
Hangi profilin kullanılacağı iki firma arasındaki anlaşmaya ve çalışma alışkanlığına bağlıdır. e-Arşiv'de böyle bir seçim yoktur; profil tektir.
Ticari faturada ret yanıtı geldiğinde fatura programınızın bunu göstermesi gerekir. Ret görülmezse faturanın borcu caride durur, bayi ise faturayı kabul etmemiştir; ay sonundaki mutabakat bu farkla başlar.
UBL-TR nedir?
UBL-TR, GİB'in elektronik fatura için kullandığı XML biçimidir: uluslararası UBL standardının Türkiye uyarlaması. Fatura bu biçimde bir veri dosyası olarak gider; ekranda ya da PDF'te gördüğünüz görünüm o dosyadan üretilir. Belgede şunlar bulunur:
- Faturanın tekil kimliği (ETTN), numarası, tarihi ve profili.
- Satıcının ve alıcının vergi numarası, unvanı ve adresi.
- Kalemler: miktar, birim, birim fiyat, iskonto ve KDV oranı.
- Vergi toplamları: her KDV oranı için ayrı bir alt toplam.
- Mali mühür: belgeyi gönderen entegratörün sertifikasıyla atılır.
Farklı KDV oranlı kalemleri olan faturada vergilerin oran oran ayrılması gerekir; tek bir vergi toplamı yazan belge reddedilir. Örnek: KDV hariç 1.000 TL'lik %20 oranlı bir kalem ile 500 TL'lik %10 oranlı bir kalem. Belgede iki ayrı vergi alt toplamı olur, 200 TL ve 50 TL; toplam vergi 250 TL, fatura toplamı 1.750 TL. Bu toplamlar faturadaki tutarlarla kuruşu kuruşuna aynı olmalıdır; belge üretilirken yeniden hesaplanırsa iki ayrı rakam ortaya çıkabilir.
Özel entegratör, GİB portalı ve doğrudan bağlantı
Belgenin GİB'e ulaşmasının üç yolu var:
| Yol | Nasıl çalışır | Kimin işine yarar |
|---|---|---|
| GİB portalı | Fatura GİB'in web ekranında elle düzenlenir | Ayda birkaç fatura kesen firma |
| Özel entegratör | Yazılımınız belgeyi GİB'den izinli bir şirkete verir; o gönderir, saklar, durumunu bildirir | Faturayı kendi programında kesen firmaların çoğu |
| Doğrudan bağlantı | Firmanın kendi sistemi GİB'e bağlanır | Kendi bilgi işlem ekibi olan büyük firmalar |
Özel entegratörle çalışan firmada iki ayrı sözleşme olur: biri fatura programıyla, biri entegratörle. Entegratörün belge ücreti programın fiyatından ayrı olabilir; teklif alırken ikisini ayrı ayrı sorun.
Kimler e-Fatura'ya geçmek zorunda?
Zorunluluk Vergi Usul Kanunu genel tebliğleriyle belirlenir. Ölçü çoğunlukla bir önceki yılın brüt satış hasılatıdır; bazı sektörler için ciroya bakılmadan zorunluluk getirildi. Eşik tutarları yıllar içinde birkaç kez değişti. Bu yüzden burada bir rakam yazmıyoruz: güncel eşiği GİB'in e-belge sitesinden (ebelge.gib.gov.tr) ya da mali müşavirinizden kontrol edin.
Zorunlu olmayan firma da gönüllü olarak geçebilir. e-Fatura'ya geçen firma, mükellef olmayan alıcılarına da kâğıt yerine e-Arşiv fatura keser; iki senaryo aynı programda yan yana yaşar.
e-Fatura programı seçerken bakılacaklar
- Senaryoyu kim seçiyor: kullanıcı mı, sistem mi? Kullanıcıya bırakılan seçim er geç yanlış yapılır.
- Mükellef sorgusu ne kadar süre geçerli sayılıyor, sonra yeniden soruluyor mu?
- Gönderilen belgenin durumu (kabul, ret, hata) programda görünüyor mu?
- Aynı sevkiyat iki kez faturalanabiliyor mu, kesilen fatura cariye kaç kez borç yazıyor?
- Hangi entegratörlerle çalışıyor; entegratör değişirse ne oluyor?
- e-İrsaliye ve gelen e-fatura kutusu var mı, yoksa ayrı bir yerden mi izleniyor?
Bayi faturası ile pazaryeri faturası aynı yerde
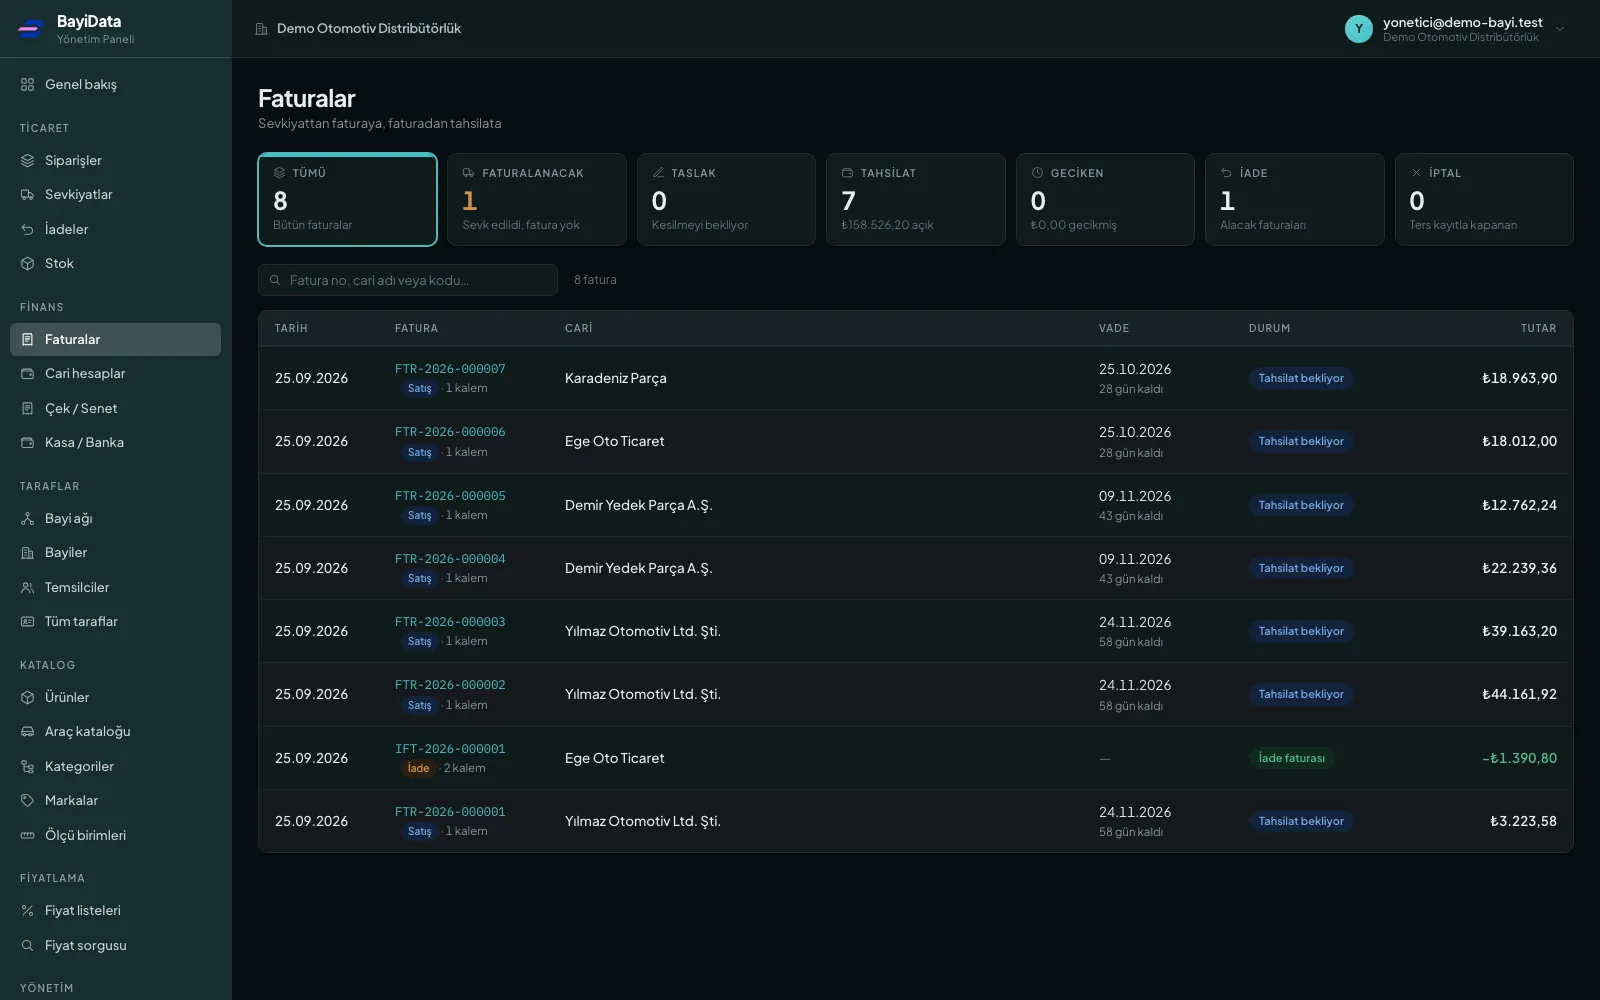
Bayiye ve pazaryerine birlikte satan firmada fatura listesi iki senaryoyu yan yana taşır. Mükellef bayiye kesilen fatura e-Fatura olur; pazaryeri siparişinde alıcı çoğu zaman son tüketicidir ve belge e-Arşiv olur. İkisi de sevkiyattan kesilir, ikisi de aynı cari ve tahsilat kayıtlarına bağlanır.
Fatura iki ayrı programda kesildiğinde numara serileri ve cari bakiyeleri ayrışır; ay sonunda mutabakat bu farkı aramakla geçer. Tek programda senaryo farkı yalnız belgenin yolunu değiştirir.
Bir faturanın e-belgeye dönüşmesi
Siparişten GİB'e kadar bir faturanın BayiData'daki yolu şöyle:
- Sevkiyat kapanır, faturanın taslağı açılır.
- Fatura kesilir ve borç cariye yazılır. Yalnız kesilmiş fatura e-belgeye dönüşür.
- Alıcının vergi numarasıyla mükellef sorgusu yapılır. Sonuç yoksa ya da yedi günden eskiyse önce yeniden sorulur; sistem tahminle e-Arşiv'e düşmez.
- UBL-TR belgesi üretilir. Belgenin ETTN'si bir kez atanır, belge yeniden üretilse de değişmez.
- Gönderim sıraya alınır; entegratöre o an ulaşılamazsa yeniden denenir.
- Belgenin durumu sorulur; kabul, ret ya da hata fatura ekranında görünür.
BayiData'da e-Fatura ve e-Arşiv
BayiData'da fatura sevkiyattan kesilir ve e-belge aynı panelde hazırlanır. Bugün çalışanlar:
- UBL-TR belgesi panelde üretilir; vergiler oran oran ayrılır, toplamlar faturadan alınır.
- Alıcının mükellef olup olmadığını sistem sorar ve senaryoyu kendisi seçer. Sorgu sonucu yedi gün saklanır, sonra yeniden sorulur.
- Gönderim Uyumsoft üzerinden yapılır; belgenin durumu (hazır, gönderildi, kabul, ret, hata) fatura ekranında izlenir.
- Taslak ile kesim ayrıdır; aynı sevkiyat iki kez faturalanamaz, bir belge cariye bir kez borç yazar.
- Faturayı kimin, ne zaman kestiği kayıtlıdır.
Henüz olmayanlar: Logo'nun e-belge hizmeti üzerinden gönderim, e-İrsaliye ve gelen e-fatura kutusu. e-belge olarak üretilen fatura tipi bugün satış faturasıdır; iade, tevkifat ve istisna tipleri henüz yok. Ayrıntı e-Fatura ve e-Arşiv sayfasında.
Bağlamadan önce hazırlanacaklar
- Seçtiğiniz özel entegratörle sözleşme ve entegratörün verdiği kullanıcı bilgileri.
- Firmanızın unvanı, vergi numarası, vergi dairesi ve adresi.
- Carilerde vergi numarası, vergi dairesi ve adres. Adresi eksik alıcı için belge hazırlanırken durur ve eksik söylenir.
- Ürün kartlarında doğru KDV oranı; farklı oranlı kalemler belgede ayrı toplanır.
Kısa sorular
e-Arşiv faturası kâğıda basılabilir mi?
Evet. e-Arşiv faturası alıcıya e-postayla gönderilebilir ya da kâğıda basılarak verilebilir. Kâğıt çıktı belgenin görüntüsüdür; asıl kayıt elektronik olandır.
Entegratör ücreti pakete dahil mi?
Değil. e-Fatura ve e-Arşiv bütün BayiData paketlerinde var; entegratörün belge ücreti ayrıdır ve entegratörle yaptığınız sözleşmeye göre ödenir.
Mükellef olmayan bayime e-Fatura kesebilir miyim?
Kesemezsiniz. Alıcı GİB'e kayıtlı değilse e-Fatura'nın ulaşacağı bir posta kutusu yoktur; belge e-Arşiv olarak düzenlenir. Bayi sonradan mükellef olursa bir sonraki sorguda senaryo e-Fatura'ya döner.
Geçişin ilk haftası
- İlk faturaları tek tek açın; senaryonun ve alıcı bilgisinin doğru olduğunu görün.
- Hata durumundaki belgeleri her gün kontrol edin; sebebi çoğu zaman eksik adres ya da vergi numarasıdır.
- e-Arşiv alıcılarının e-posta adreslerini cari kartlarına yazın.
- Bayilerinize faturanın artık elektronik geleceğini ve kâğıt beklememelerini haber verin.
- Mali müşavirinize ilk ayın belge listesini gönderip kontrol ettirin.
Geçişte sık yapılan hatalar
- Mükellef bilgisini bir kez sorup hiç yenilememek.
- Fatura programında ve entegratörün portalında ayrı ayrı fatura kesmek; numaralar ve cari bakiyesi ayrışır.
- Alıcının adresini eksik bırakmak: belge hazırlanırken durur.
- Reddedilen ticari faturayı fark etmemek ve cariyi düzeltmemek.
- Entegratör ücretini programın fiyatına dahil sanmak.